Ouvrir un compte bancaire en ligne promet simplicité et rapidité : tout se fait depuis chez vous, sans déplacement en agence. Pourtant, nombreux sont ceux qui voient leur demande bloquée ou leur dossier rejeté, faute d’avoir préparé les bons justificatifs ou d’avoir compris les critères d’éligibilité. En France, l’ouverture d’un compte bancaire obéit à un cadre réglementaire strict, notamment en matière de vérification d’identité, qui s’applique autant aux banques traditionnelles qu’aux acteurs 100 % en ligne.
Vous envisagez d’ouvrir un compte en ligne pour gérer vos dépenses courantes ou votre épargne, mais vous vous interrogez sur les documents à fournir, les conditions à remplir, ou les raisons pour lesquelles une banque pourrait refuser votre dossier ? Cet article détaille les conditions essentielles, les justificatifs à rassembler, les étapes du parcours de souscription et les recours possibles en cas de refus, afin que vous puissiez constituer un dossier complet et éviter les allers-retours.
Quelles sont les conditions pour ouvrir un compte bancaire en ligne ?
Réponse directe : Pour ouvrir un compte bancaire en ligne en France, vous devez être majeur, résider fiscalement en France, disposer d’une pièce d’identité en cours de validité et d’un justificatif de domicile de moins de trois mois, et passer avec succès la vérification d’identité réglementaire (KYC).
Ces conditions découlent des obligations légales de connaissance client, appelées KYC (Know Your Customer), imposées aux établissements financiers pour lutter contre le blanchiment d’argent et le financement du terrorisme. Toute banque, en ligne ou traditionnelle, doit s’assurer de l’identité de ses futurs clients et de leur domicile fiscal.
Concrètement, vous devez remplir les critères suivants pour être éligible à l’ouverture d’un compte courant en ligne :
- Être âgé d’au moins 18 ans (la majorité civile en France).
- Résider fiscalement en France ou dans un pays de l’Espace économique européen selon les politiques de la banque.
- Fournir une pièce d’identité officielle en cours de validité (carte nationale d’identité, passeport, titre de séjour).
- Présenter un justificatif de domicile récent (généralement de moins de trois mois).
- Accepter les conditions générales du contrat de compte.
Certaines situations administratives particulières peuvent compliquer l’ouverture : interdiction bancaire enregistrée au Fichier central des chèques (FCC), inscription au fichier des incidents de remboursement des crédits aux particuliers (FICP), ou encore absence de domicile stable. Ces situations n’empêchent pas légalement l’accès à un compte, mais elles peuvent conduire à un refus de la part d’un établissement donné. Dans ce cas, le droit au compte, dispositif géré par la Banque de France, garantit à toute personne domiciliée en France l’accès à un compte de dépôt avec services bancaires de base.
Quels documents préparer pour l’ouverture de votre compte en ligne ?
La constitution d’un dossier complet dès le départ évite les demandes de compléments et les délais de validation qui peuvent s’allonger. Les banques en ligne vérifient systématiquement l’identité et le domicile de leurs futurs clients à distance, ce qui exige des documents numériques lisibles et conformes.
Checklist des documents à rassembler avant de commencer
- Pièce d’identité en cours de validité (carte nationale d’identité recto-verso, passeport, ou titre de séjour).
- Justificatif de domicile de moins de trois mois (facture d’énergie, quittance de loyer, avis d’imposition, attestation d’hébergement si vous êtes hébergé).
- Coordonnées bancaires actuelles si vous effectuez un versement initial par virement.
- Signature électronique ou manuscrite numérisée selon le processus de la banque.
- Justificatif de revenus pour certaines formules ou services (facultatif selon l’établissement et le type de compte).
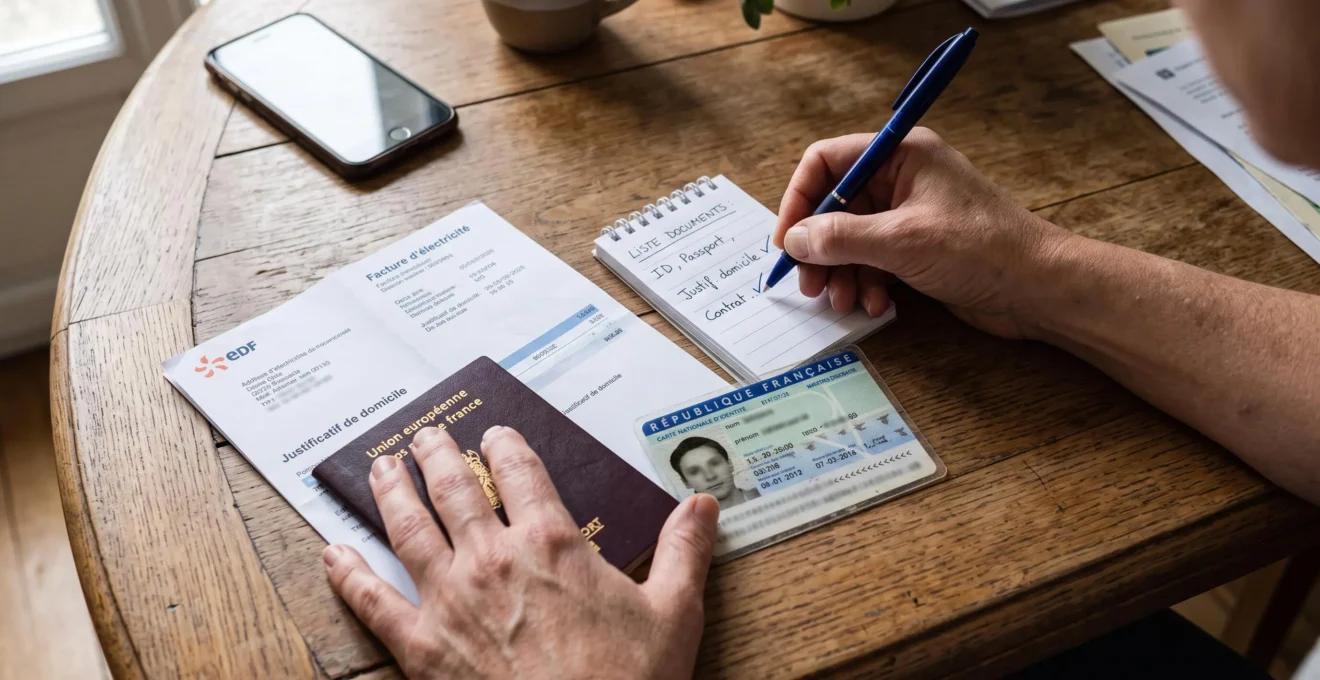
Selon le cadre réglementaire fixé par l’arrêté du 31 juillet 2015 sur les pièces justificatives, les documents acceptés incluent notamment les factures d’eau, de gaz, d’électricité, d’internet ou de téléphone de moins de trois mois, ainsi que les attestations d’assurance logement ou les quittances de loyer. Si vous êtes hébergé, une attestation sur l’honneur de l’hébergeant accompagnée de sa pièce d’identité et d’un justificatif de domicile à son nom est généralement demandée.
Pour numériser vos documents, privilégiez une bonne luminosité, un fond neutre et un cadrage complet incluant les quatre coins de chaque pièce. La plupart des banques en ligne acceptent les formats PDF et JPEG. Le parcours d’ouverture sur credit-cooperatif.coop illustre ce processus de soumission documentaire en quatre étapes : saisie du formulaire, envoi des justificatifs numérisés, vérification d’identité à distance, puis signature électronique du contrat.
Pourquoi une banque peut-elle refuser l’ouverture d’un compte ?
Une banque dispose d’une certaine liberté contractuelle et peut refuser d’ouvrir un compte sans avoir à justifier sa décision de manière détaillée. Toutefois, les motifs de refus les plus courants sont liés à l’incomplétude du dossier, à l’impossibilité de vérifier l’identité du demandeur, ou à des situations administratives spécifiques.
Les raisons fréquentes de refus incluent :
- Pièce d’identité expirée, illisible ou non conforme.
- Justificatif de domicile absent, trop ancien (plus de trois mois) ou non accepté par la banque.
- Impossibilité de valider l’identité lors de la vérification à distance (photo floue, visage non reconnaissable).
- Incohérence entre les informations déclarées et les documents fournis.
- Interdiction bancaire ou inscription à un fichier d’incidents, selon la politique commerciale de l’établissement.
Il est important de souligner qu’une interdiction bancaire ou une situation de surendettement ne vous prive pas du droit d’accéder à un compte. En cas de refus, vous pouvez exercer le droit au compte, un mécanisme encadré par la loi qui oblige la Banque de France à désigner un établissement tenu d’ouvrir un compte de dépôt avec les services bancaires de base.
Selon les chiffres officiels du droit au compte, plus de 30 000 personnes ont bénéficié de cette procédure en 2022., un dispositif accessible même en cas d’interdiction bancaire ou de surendettement. Pour déclencher ce recours, vous devez constituer un dossier comprenant le formulaire de demande de droit au compte, la lettre de refus de la banque ou une attestation de dépôt de dossier de plus de 15 jours sans réponse, une copie de votre pièce d’identité en cours de validité et un justificatif de domicile de moins de trois mois. La Banque de France dispose alors d’un jour ouvré pour désigner un établissement, qui devra vous ouvrir le compte gratuitement dans les trois jours ouvrés suivant la réception de votre dossier.
Recours en cas de refus : Si votre demande d’ouverture de compte est refusée, vous pouvez saisir la Banque de France pour faire valoir votre droit au compte. Ce dispositif garantit à toute personne physique domiciliée en France l’accès aux services bancaires de base, quelle que soit sa situation financière.
Les conditions diffèrent-elles selon le type de compte ouvert ?
Les conditions générales d’éligibilité restent les mêmes quel que soit le type de compte, mais certains produits bancaires obéissent à des règles spécifiques liées à leur nature réglementaire ou à leur fonctionnement juridique.
Pour un compte courant individuel, les conditions décrites précédemment s’appliquent intégralement : majorité, pièce d’identité, justificatif de domicile et vérification KYC. L’ouverture d’un compte joint, en revanche, nécessite la fourniture des mêmes justificatifs pour chaque cotitulaire. Les deux personnes doivent signer le contrat et accepter solidairement les conditions générales. Cette solidarité implique que chaque cotitulaire engage l’ensemble des titulaires du compte pour les opérations effectuées. Si vous envisagez d’ouvrir un compte joint, consultez les conditions pour ouvrir un compte joint pour comprendre les implications juridiques et les documents à fournir pour chaque titulaire.
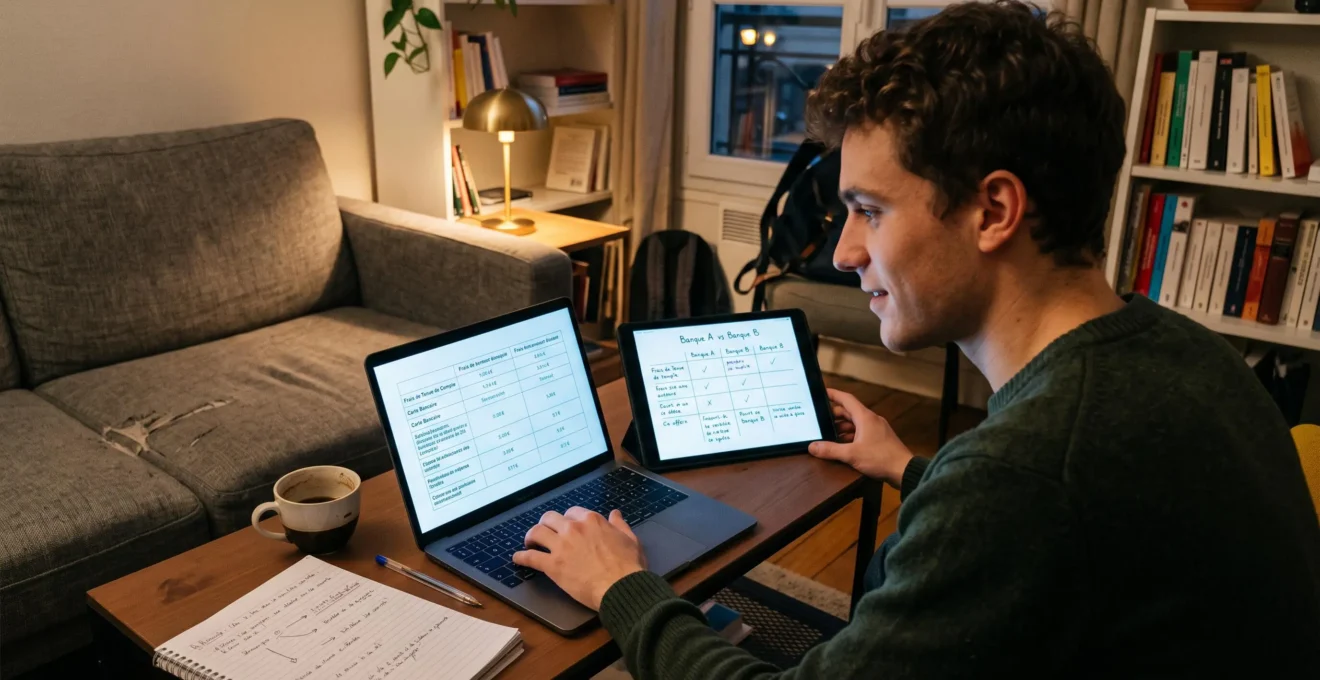
Les livrets d’épargne réglementés, comme le Livret A ou le Livret de développement durable et solidaire (LDDS), obéissent à des règles strictes fixées par l’État : une seule détention par personne, plafond de versement, taux d’intérêt réglementé et exonération fiscale. L’ouverture de ces livrets exige les mêmes justificatifs d’identité et de domicile, mais vous ne pouvez détenir qu’un seul Livret A ou LDDS à votre nom, même dans des banques différentes.
Le Plan d’épargne en actions (PEA), produit d’épargne destiné à investir en Bourse, impose des conditions supplémentaires : vous devez être majeur, domicilié fiscalement en France, et ne détenir qu’un seul PEA par personne. L’ouverture d’un PEA nécessite généralement un versement initial minimum, dont le montant varie selon les banques. La banque indique que l’ouverture d’un PEA avec un versement minimum de 100 euros donne accès à une offre de bienvenue de 50 euros, condition à vérifier dans les conditions générales en vigueur au moment de la souscription.
Pour les jeunes de 18 à 25 ans, certaines banques proposent des conditions tarifaires avantageuses. Selon les informations communiquées par la banque, le forfait bancaire est offert pendant un an pour les 18-25 ans, puis durant toute la durée des études sous réserve de justificatifs. Ce type d’offre s’adresse aux étudiants et jeunes actifs et nécessite de fournir un certificat de scolarité ou une attestation d’inscription dans un établissement d’enseignement pour bénéficier de la gratuité prolongée.
Comment se déroule l’ouverture d’un compte en ligne étape par étape ?
Le parcours d’ouverture 100 % en ligne se déroule généralement en quatre grandes étapes, du remplissage du formulaire initial à la réception du relevé d’identité bancaire (RIB). Comprendre ce déroulé permet d’anticiper les délais et de préparer chaque étape avec sérénité.
- Remplissage du formulaire de souscription
Vous saisissez vos informations personnelles (état civil, adresse, situation professionnelle) et choisissez votre formule de compte ou votre forfait bancaire. Cette étape prend généralement entre 5 et 10 minutes.
- Envoi des justificatifs numérisés
Vous téléchargez votre pièce d’identité (recto-verso) et votre justificatif de domicile au format numérique. Veillez à la lisibilité de chaque document et au respect du délai de validité.
- Vérification d’identité à distance
La banque procède à la vérification KYC par vidéo, selfie avec pièce d’identité, ou photo de votre visage comparée à la photo de votre document. Cette étape sécurise l’ouverture et garantit que vous êtes bien la personne déclarée.
- Signature électronique et activation
Vous signez électroniquement le contrat de compte et les conditions générales. Une fois le dossier validé par les équipes de la banque, vous recevez votre RIB par email et pouvez effectuer votre premier versement pour activer le compte.
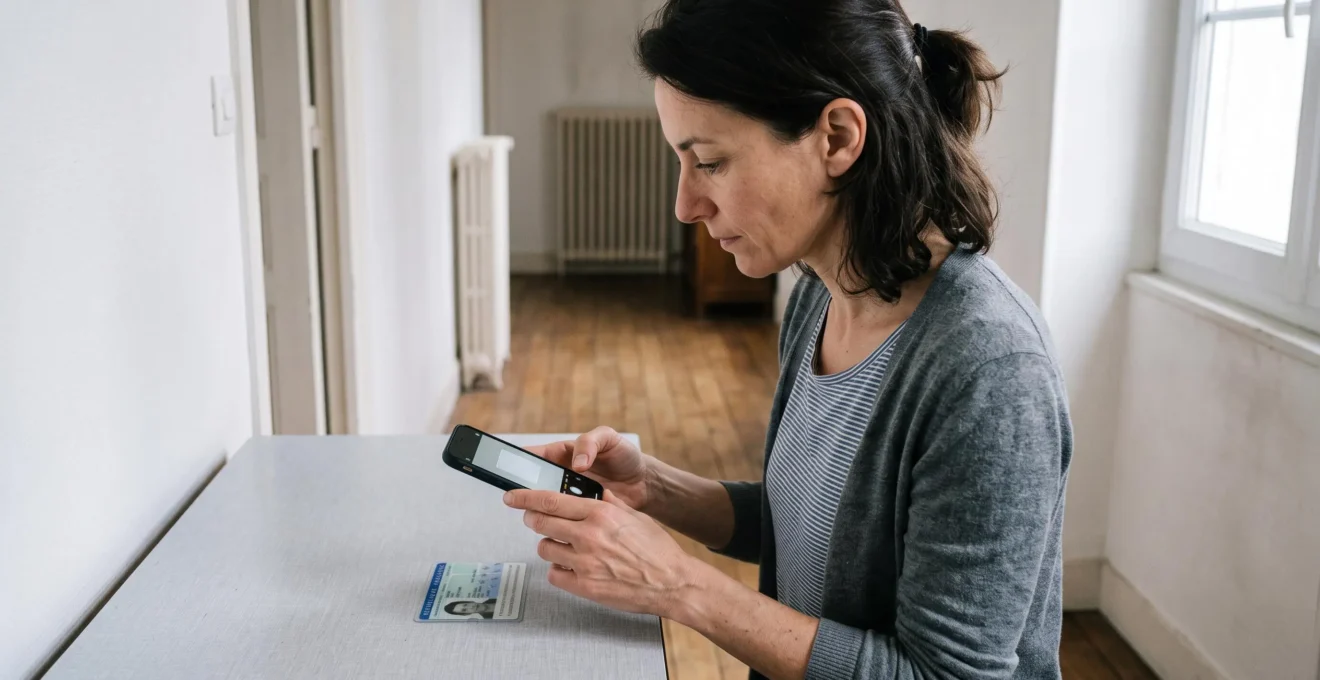
Le délai de validation du dossier varie selon les banques et la complétude de votre dossier : il peut aller de quelques heures à trois jours ouvrés en moyenne. Un dossier complet et conforme dès le départ accélère ce délai. Une fois le compte ouvert, vous recevez votre RIB et pouvez commander votre carte bancaire, qui vous sera adressée par courrier sécurisé sous quelques jours.
Le processus illustré par la banque en quatre étapes montre que la souscription en ligne repose sur une organisation documentaire rigoureuse et une interface guidant le futur client pas à pas. Ce parcours numérique garantit la sécurité des échanges grâce au chiffrement des données et à la vérification d’identité à distance, conformément aux exigences réglementaires européennes et françaises.
Questions fréquentes sur l’ouverture d’un compte bancaire en ligne
Combien de temps faut-il pour ouvrir un compte bancaire en ligne ?
Le parcours de souscription lui-même prend généralement entre 10 et 15 minutes. Le délai de validation du dossier par la banque varie ensuite de quelques heures à trois jours ouvrés, selon la complétude de votre dossier et la rapidité de vérification de vos justificatifs. Un dossier préparé en amont avec des documents conformes permet d’obtenir votre RIB sous 24 à 48 heures en moyenne.
Peut-on ouvrir un compte bancaire en ligne quand on est étudiant ou jeune de 18 à 25 ans ?
Oui, les étudiants et jeunes de 18 à 25 ans peuvent ouvrir un compte en ligne en fournissant les mêmes justificatifs d’identité et de domicile que les autres clients majeurs. Certaines banques proposent des offres adaptées à cette tranche d’âge, avec des forfaits gratuits pendant les études ou durant la première année. La banque indique notamment que le forfait bancaire est offert un an pour les 18-25 ans, puis durant toute la durée des études sur présentation d’un certificat de scolarité.
Faut-il effectuer un versement initial minimum pour ouvrir un compte en ligne ?
Certaines banques exigent un premier versement pour activer le compte, dont le montant varie généralement entre 10 et 300 euros selon les établissements et les formules choisies. D’autres banques n’imposent aucun versement initial. Ce critère doit être vérifié dans les conditions générales de l’offre avant souscription, car il conditionne parfois l’accès à une offre de bienvenue ou à certains services.
Que vérifier dans les conditions générales avant de valider l’ouverture de mon compte ?
Avant de signer électroniquement le contrat, lisez attentivement les conditions générales pour vérifier les frais de tenue de compte, les tarifs des services bancaires (virements, prélèvements, carte bancaire), les conditions de résiliation, les plafonds de paiement et de retrait, ainsi que les éventuelles conditions d’éligibilité aux offres promotionnelles. Si une offre de bienvenue est proposée, vérifiez les conditions de versement minimum, les délais de validité et les engagements associés.
Les banques en ligne sont-elles aussi sûres que les banques traditionnelles ?
Les banques en ligne agréées par l’Autorité de contrôle prudentiel et de résolution (ACPR) offrent le même niveau de sécurité réglementaire que les banques traditionnelles. Vos dépôts sont protégés par le Fonds de garantie des dépôts et de résolution (FGDR) à hauteur de 100 000 euros par déposant et par établissement. La vérification d’identité à distance (KYC) et le chiffrement des données garantissent la sécurité de votre ouverture de compte en ligne.
Puis-je ouvrir un compte en ligne si je suis interdit bancaire ?
Une interdiction bancaire ne vous empêche pas légalement d’ouvrir un compte, mais une banque peut refuser votre demande en raison de sa politique commerciale. En cas de refus, vous pouvez faire valoir votre droit au compte auprès de la Banque de France, qui désignera un établissement tenu de vous ouvrir un compte de dépôt avec les services bancaires de base, même si vous êtes inscrit au Fichier central des chèques (FCC) ou au fichier des incidents de remboursement des crédits (FICP).
Ouvrir un compte bancaire en ligne en France nécessite de respecter des conditions réglementaires simples mais strictes : être majeur, justifier de son identité et de son domicile fiscal, et passer la vérification KYC imposée à tous les établissements financiers. La clé d’une ouverture rapide et sans accroc réside dans la préparation du dossier en amont : rassembler les bons justificatifs, vérifier leur conformité et comprendre les spécificités du type de compte souhaité vous permet d’éviter les refus et les délais rallongés.
Si votre demande est refusée malgré un dossier complet, le droit au compte constitue un recours concret et méconnu qui garantit à toute personne domiciliée en France l’accès aux services bancaires de base. Avant de vous engager, comparez les conditions générales des différentes banques en ligne, vérifiez les frais associés aux services que vous utilisez régulièrement, et renseignez-vous sur l’usage que fait la banque de vos dépôts si l’alignement avec vos valeurs environnementales ou sociales compte pour vous.
Avertissement réglementaire : Cet article fournit des informations générales sur les conditions d’ouverture d’un compte bancaire en ligne en France et ne constitue pas un conseil personnalisé. Les conditions d’éligibilité, les tarifs et les offres commerciales varient selon les établissements et peuvent évoluer. Consultez les conditions générales de chaque banque et vérifiez les informations à jour avant toute souscription. En cas de doute sur votre situation, rapprochez-vous d’un conseiller bancaire ou d’un professionnel du droit.